利润只涨14.5%营收涨59%,宁德时代三季报藏着什么
来源:全时车报 作者:陈成 2026-10-28一份营收同比增长59%、归母净利润只增长14.5%的三季报,把宁德时代推到了舆论中心。10月的一次单日12%暴跌之后,市场对这家电池龙头的看法出现了罕见分裂:一派认为成本端压力已充分暴露,另一派认为增收不增利才刚刚开始。要看懂这场分歧,得把三季报、税收政策和储能业务三件事放在一起读。
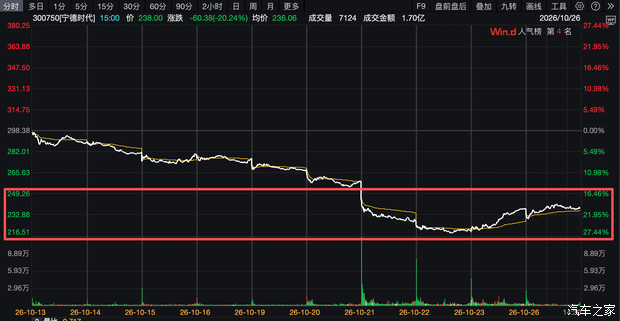
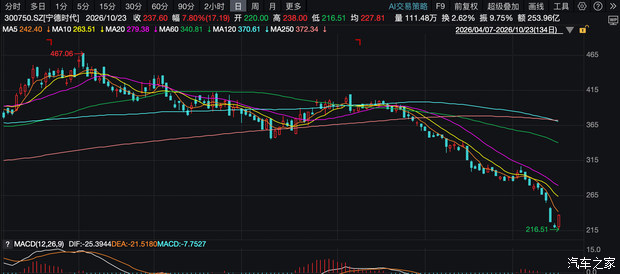
59%与14.5%之间,差的是什么
三季度营收1652亿元,同比增长59%,归母净利润同比增长14.5%。营收增速是净利增速的四倍,这个结构说明增长几乎全部来自出货量的放大,单位盈利在下降。
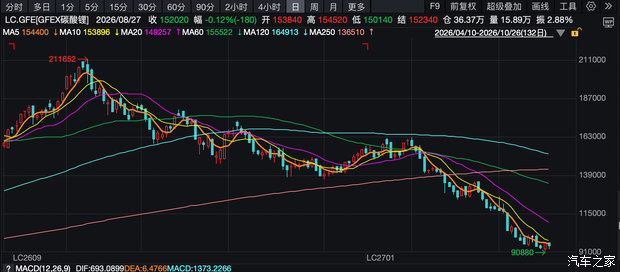
利润被两个东西吃掉了。第一是减值:碳酸锂价格下行期间,原材料和库存产品做了减值处理,这是价格周期的账面影响,对实际经营能力影响有限,但会直接压低当期利润。第二是税金:这一项才是政策性的、可持续的压力。
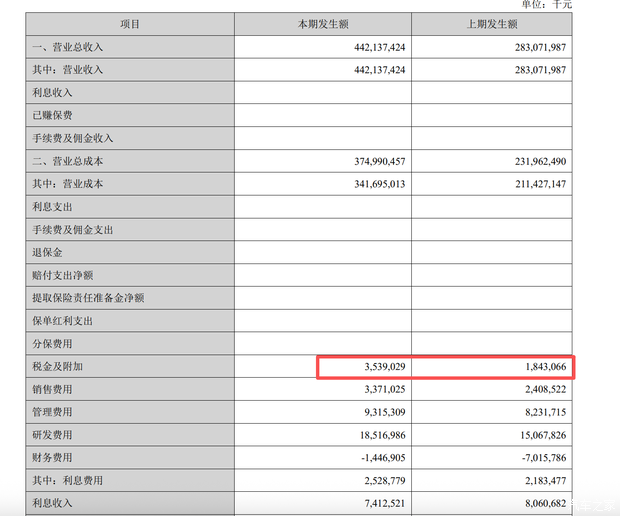
税金及附加92%的增幅,只算了一个月
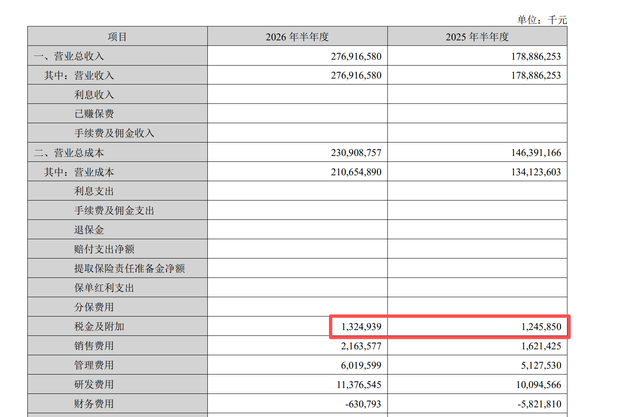
前三季度“税金及附加”35.39亿元,去年同期18.43亿元,同比上涨92%。季度拆解更能说明问题:上半年这一科目合计13.24亿元,到前三季度变成35.39亿元,意味着三季度单季就增加了约22亿元。
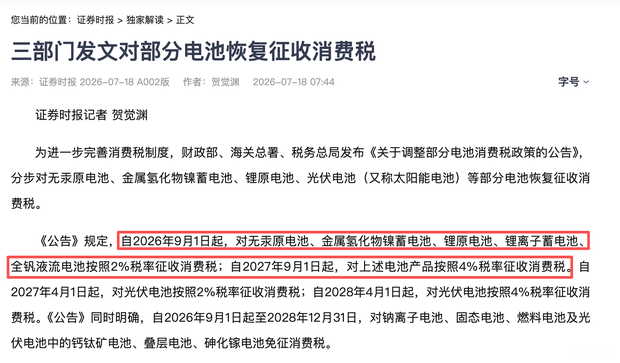
关键细节在这里——消费税是9月1日才恢复征收的。三部门发文对五类电池恢复征收消费税,过渡期税率2%,明年9月起升至4%。所以三季报里这颗税只压了一个月,四季度才是第一个完整征收季度。
2%看着不高,但它是按出厂价计征的价内税,直接作用于毛利。等到明年9月税率翻至4%,同一块业务的税负会再翻一倍。对电池厂来说,这不是一笔一次性支出,而是一条持续上行的成本线。
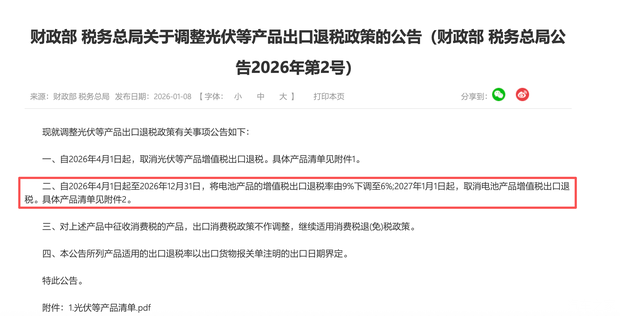
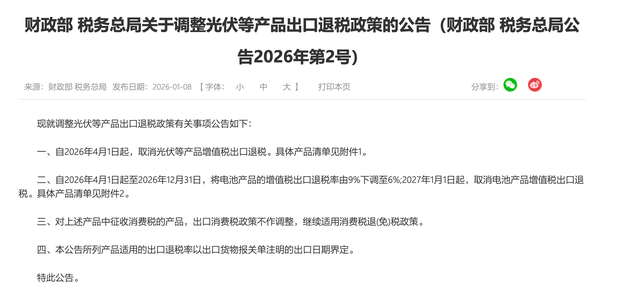
出口端的压力同理。2026年4月至12月,电池出口退税率由9%降至6%,2027年起取消。退税减少直接压缩海外业务净利,明年这块利润需要重新估算。
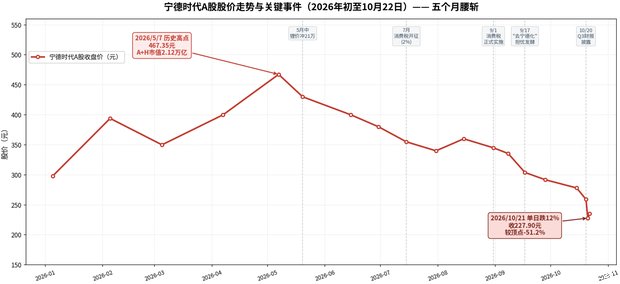
从298到467,再到200多:股价走了一条抛物线
理解当前的下跌,得先回看年初的上涨。今年年初宁德时代股价从298元起步,到5月最高467元,四个月上涨57%。推动力有两条:新能源车购置税减半政策年初落地,车企在去年四季度赶工增产,带动2025年营收和净利润同比大增;叠加储能业务预期升温,估值一路上修。
5月之后形势逆转,除8月短暂回调修复,跌势延续到10月并扩大。单日最大跌幅12%,触发点就是三季报的增收不增利。
“去宁化”:被切走的是走量车型,不是高端
客户结构的变化是市场另一层担忧。理想L8全系切换至欣旺达,理想i9首批使用宁德时代电池、后续转向自研,小米澎程采用中创新航和欣旺达,何小鹏也明确表示要全面推进电池自主掌控。
这些动作短期对宁德时代的订单影响不大,因为换供应商需要重新定点、验证、爬产,周期长且成本高。但长期看,每一个切换掉的车型都是一块份额损失,会缓慢改变增长斜率。
换个角度看,被切走的多是成本敏感的走量项目。高端车型对能量密度、一致性、供应稳定性要求更苛刻,目前仍缺少对等替代。今年1-8月宁德时代全球装车市占率39.4%,国内1-9月44.2%,份额仍在上升,说明“去宁化”更多是车企的二供策略,而非彻底替换。
高盛559元的底气:一批还没验收的储能设备
当前股价200多元,高盛目标价559元,接近一倍的空间。这个判断的基础不在动力电池,而在储能。
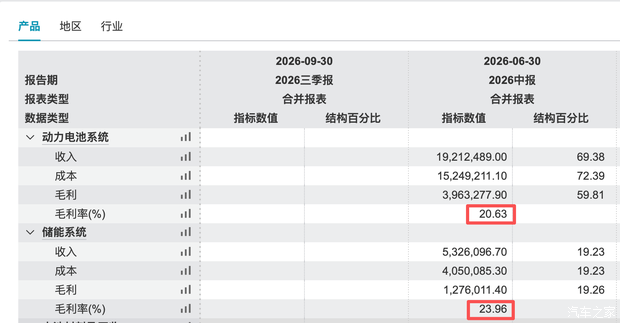
2026年上半年,储能电池系统毛利率23.96%,动力电池系统20.63%。储能是更赚钱的业务,但它的收入确认流程特别长:发货、安装、调试、涉网试验、并网、验收,六道环节走完客户才签字确认,通常需要半年到一年。
所以眼下有一批已经出厂、已经装进电站的高毛利储能产品,还没变成报表上的营收。一旦验收集中完成,收入结构会向高毛利业务倾斜,整体利润率有望回升。这就是高盛愿意给出高出一倍目标价的依据——它在为尚未入表的那部分利润定价。
12倍PE的背后,是估值框架的一次切换
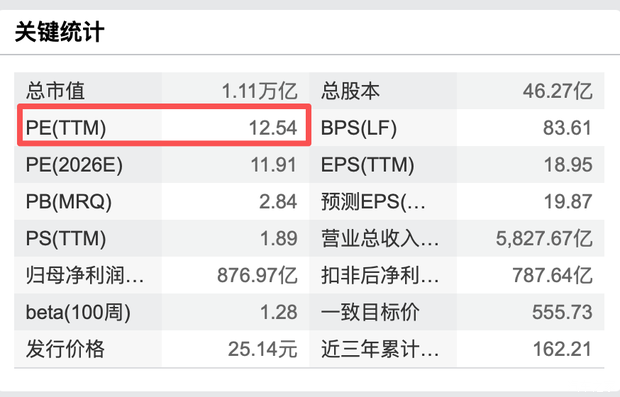
市场只肯给12倍PE,逻辑也很清楚:渗透率到顶了。今年每卖出10辆车,约6辆是新能源,再想大幅提升的空间有限,成长股的估值体系撑不住,切换到成熟期框架是自然结果。10月26日,公司市盈率约12倍。
但管理层给出的指引是,未来五年全球电池出货量保持20%-30%的复合增长。这个数字如果站得住,把宁德时代归入成熟期就偏早。分歧的核心,是对这个增速的信任程度。
四季报和一季报,分别该盯什么
四季报看两点:毛利率能否环比回升;“税金及附加”的环比变化,用它可以预判消费税在电池厂与车企之间的实际分摊节奏。由于整车端利润已经很薄、又处在财税优惠退坡周期,消费税对半分摊的可能性更大;储能以项目制为主、合作方多为长期关系,成本转嫁下游的概率更高。出口退税涉及不同地区客户,管理层未给具体比例,但海外可选供应商有限,议价能力相对占优。
一季报则有三件事同时见分晓:出口退税调整后的实际分摊比例、动力电池消费税的分摊安排、储能系统收入确认的进度。
车讯观察
这份三季报最值得琢磨的地方,不是59%或14.5%这两个数字本身,而是它们背后两种成本的性质差异:碳酸锂减值会随价格周期消退,消费税和退税退坡不会。这意味着即便明年锂价企稳,宁德时代的利润率也很难回到2025年的水平,除非储能收入按时入表把结构拉回来。所以看宁德时代,短看四季报毛利率,中看储能验收节奏,长看高端市场份额能否守住——三条线里任何一条走坏,12倍PE都不算便宜。
(图片来源:汽车之家)
- 新款丰田亚洲龙到店:C字形灯组上车,双动力延续现款规格
- 新一代帕里斯帝上新,焕新版旗舰级奢享再进阶
- 豪华越野还是科技越野?答案就在这两款车差别之处的毫厘之间
- 腾势N8实车亮相 后备厢1046L 配天神之眼5.0
- 电动掀背设计,大众ID. AURA L5官图正式公布
- 2027款博越上市,与长安CS55PLUS、哈弗H6怎么选
- 国内首个量产级水陆两栖航行基地开放,中国两栖越野接受全球检阅
- 捷途环游者实拍解读|双圆灯搭配方盒子,走出自己的设计路线
- 捷达M6售价7.98万起 纯电家轿配城市NOA与2.5K屏
- 科大讯飞首发全模态类人交互座舱,智能座舱迈向类人交互新阶段
- 运动感拉满 2027款领克03官图发布 配原厂宽体与三段式进气口
- 翻秦岭、跑山阳:一位山区老司机的欧马可Z高端纯电轻卡初体验